中购联手机网

中购联手机网
上市一周年,完美日记已碰到天花板
时间:2021-11-23
来源:未来消费 APP
被资本市场暴打," 完美日记 " 不放弃!
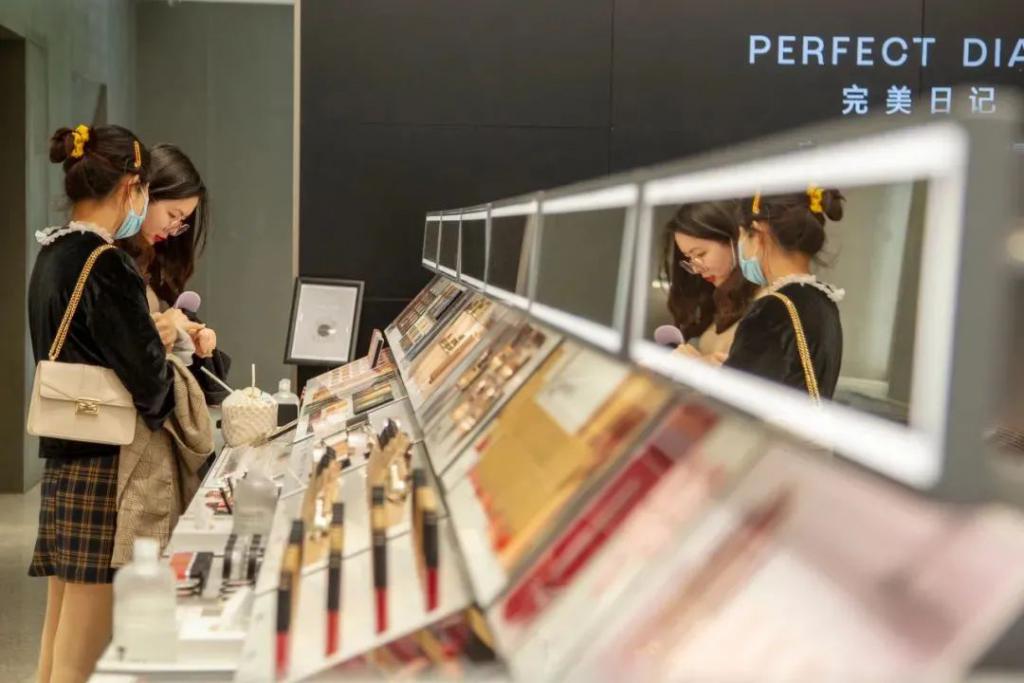
上市一周年,完美日记已不再是昔日人们眼里的 " 国货之光 ",排名下滑、业绩滑坡,市值伴随蒸发近九成。
11 月 18 日,逸仙电商发布 2021 年 Q3 财报。数据显示,公司在今年第三季度总营收 13.4 亿元(单位人民币,下同),营收同比增长 6%。
报告期内,逸仙电商毛利达 9.118 亿元,同比增长 9.6%;毛利率 67.9%,较去年同期的 65.7% 维持较低增幅。公司总体仍处于亏损状态,第三季度净亏损同比收窄 43.8%,约为 3.62 亿元。
今年前三季度,逸仙电商累计亏损超过 10 亿。
发布财报的同时,逸仙电商宣布将在未来 24 个月内回购价值高达 1 亿美元的普通股。
上述消息公布前后,逸仙电商的股价经历一轮先跌后涨:11 月 17 日开盘即大跌,最大跌幅达到 18%;18 日股价一度回弹至 3.29 美元,上涨 21.89%;截至昨日收盘,逸仙电商报价 3 美元 / 股。
然而,以上市一周年为观察周期,逸仙电商的市值已不只 " 腰斩 " 这么简单。2020 年 11 月上市首日,逸仙电商开盘价 17.61 美元,其市值在当日收盘时达到 122.45 亿美元;此后,公司股价一度在今年 2 月达到 25.44 美元——相较最高位,其市值蒸发近九成,股价近似于打一折。
" 用心做营销,用脚做产品 " 是市场对于逸仙电商最常见的诟病。从财报数据来看,其重营销投入的特性短期内难以改变,但逸仙电商正试图用 " 多品牌矩阵 + 新流量来源 " 的故事重新打动资本市场。
品牌矩阵增收,加大研发投入
财报数据显示,逸仙电商在今年第三季度营收增长仅 6%,主要源于新推出品牌与收购品牌的销售额。
在成功打造完美日记以后,逸仙电商一直试图复制其成功经验,通过自主孵化、外部收购等方式扩充品牌矩阵,将自身打造成一个 " 美妆品牌孵化平台 "。
目前,逸仙电商旗下拥有七个品牌,其中完美日记、完子心选和 PINK BEAR(今年 6 月上线)为自主孵化,小奥汀、Gal é nic、DR.WU、Eve Lom 则来自收购。
以今年 3 月完成收购的贵妇级护肤品牌 Eve Lom 为代表,护肤线(尤其是中高端市场区间)是逸仙电商在今年的重点发力方向。其一份战报显示,今年双十一期间,四大护肤品牌销售额同比增长 441.7%,高端护肤品牌交易额破亿元。
根据艾瑞咨询的《2021 年中国本土美妆行业研究报告》,本土护肤在本土美妆市场中占主要地位。除了看中更大的市场空间,护肤品牌利润空间较大,也有助于提高逸仙电商的盈利能力。
第三季度,逸仙电商的净利润增长 9.6%,财报将其归因于完美日记的品牌溢价,以及 DR.WU、完子心选、Gal é nic、Eve Lom 等护肤品牌的销售额增加。
截至第三季度,护肤线的增收效果还比较有限。一方面,相比于快消化的彩妆,护肤品的消费心智更难建立;另一方面,除了国际巨头,护肤市场还有一群更能打的国产同行——比如已经建立敏感肌心智的薇诺娜,其母公司贝泰妮今年前三季度净利润达 3.55 亿元,于今年 3 月 A 股上市;又如拥有润百颜、夸迪、米蓓尔等核心品牌的 " 玻尿酸龙头 " 华熙生物。
以 " 功能性护肤 " 概念崛起、" 成分党 " 消费者增加为背景,产品研发的重要性日益凸显。而研发薄弱也是逸仙电商长期受到诟病的一点。
自去年上市以来,逸仙电商逐步加大在研发层面的投入。今年 Q3 季度,公司投入约为 3580 万元,同比增长 148.6%,占营收比例 2.7%。财报提及," 这反映了我们对提高研发能力的承诺。"
结合往期财报数据,逸仙电商今年前三季度的研发投入约为 0.935 亿元,较上年同期保持较高增长,但逸仙电商的研发资金短时间内仍难以与年均 10 亿量级的 " 欧莱雅 " 们相比较。发力研发的也不只逸仙电商一家公司——华熙生物为例,今年前三季度,其研发费用共计 1.92 亿元,同比增加 101%。
此前据 36 氪 - 未来消费查询,逸仙电商在国内仅拥有 40 个外观专利和 1 个实用专利。而逸仙电商方面表示,截至今年 6 月底,公司在全球范围内拥有 84 项专利,其中包括 37 项发明专利(部分正在转让过程中)。
研发投入的回报周期较长,逸仙电商还试图通过投资、收购等方式来快速弥补短板,比如在收购 Eve Lom 后,吸纳其核心团队与独家配方。
今年 9 月,逸仙电商通过全资子公司入股杭州钛美生物科技有限公司,持股比例 70%。天眼查数据显示,钛美生物旗下拥有微生态调节型护肤品牌壹安态,产品涵盖洁面乳、液体敷料、毛囊营养修复液等等。
同一时期,逸仙电商还参投了广州因明生物医药科技有限公司的 A+ 轮融资,后者是一家创新制药公司,拥有眼科药物、小分子免疫药物、细胞治疗、新型医美及宠物药物等产品线。
营销投入高企,线下难解困境
第三季度,逸仙电商在营销端的投入居高不下。
财报数据显示,2021 年 Q3 销售和营销费用 9.113 亿元人民币,在营收中的占比达到 67.9%,去年同期为 8.543 亿元人民币。而在今年一、二季度,销售和营销费用分别占该季度总营收的 72.1% 和 63.8%。
重营销,是逸仙电商自成立以来就明确的策略。早期的完美日记,便利用小红书、抖音等新流量平台大量做内容投放,建立起 " 国货之光 "、" 性价比之王 " 的用户心智。逸仙电商招股书曾提及,公司与超过 1.5 万名 KOL 建立合作。
在内容营销方面的高投入换来了销售数据与用户数量的快速增长。据逸仙电商上市后的首份年报,2020 年全年,公司 DTC 消费者规模达约 3230 万,同比增长 38.0%。
从财报数据来看,消费者端的增速明显放缓。在今年的第一、第二季度,DTC 用户规模的增速在 10%-15% 之间,而在第三季度,逸仙电商没有披露更新相关数据。
包括完美日记在内,品牌在线上的获客难度与成本投入正在增加。背后的原因在于,线上流量大盘逐渐见顶,再难出现如早年小红书那样的流量洼地;高投入高增长的打法在行业内成为标配,品牌迫于增长需要维持高市场投入,这种竞争继而抬高了流量价格。
以雅诗兰黛为代表、预算充足的国际品牌们也加入了这场线上流量之争。根据 " 新榜 " 统计,今年上半年,在小红书投放量最大的品牌是雅诗兰黛。
线上流量价格愈贵、品牌竞争日益激烈,发力线下一度是逸仙电商的一大增长策略。早在 2019 年底,逸仙电商就宣布了三年在华东开店 200 家、全国开店 600 家的线下布局计划。
始于 2020 年初的新冠疫情,扰乱了逸仙电商的线下扩张计划。尽管本次财报并未提及线下业务,而根据《经济观察报》报道,在今年 11 月的进博会上,逸仙电商创始人黄锦峰曾表示,由于疫情的持续影响,公司今年开设线下门店中,约有 1/3 在经历反复开关,并称线下业务将放缓节奏。
抛开疫情影响,对于起家于线上的 " 完美日记 " 们而言,线下是一个截然不同的新生态,从选址、供应链到店铺运营体系,都要从头开始摸索。此外,基于对 " 体验 "、" 逛 " 的强调,新消费品牌更倾向于在线下开设中、大店型,但这也意味着更高的线下经营成本,以及相对有限的收入贡献。
过去一年的股价表明,市场已逐渐祛魅了代工生产 + 营销投放 + 直播拔草的 " 完美日记 " 模式。逸仙电商无疑面临着更加巨大的增长压力,这与整体市场环境也有关联——天猫数据显示,2021Q3 天猫彩妆类销售额同比微增 1.7%,护肤类同比增长高于彩妆,为 2.2%。
三季度财报预估,2021 年第四季度营收在 15.7-16.7 亿元之间,同比下降约 15%-20%,主要原因是上年同期比较基数较高,以及全行业彩妆销售低于预期。
在成为 " 中国的欧莱雅 " 以前,逸仙电商或许要先让市场看到其维持增长、实现盈利的可能性。
版权与免责声明
1、"中购联网"的所有作品,包括文字与图片,未经本网授权不得转载。违反上述声明者,本网将依法追究法律责任。
2、凡注明"来源:非本站"的作品,均转载自其它媒体,本网转载的目的在于传播更多信息,此类稿件并不代表本网观点,本网不承担此类稿件侵权行为的直接责任及连带责任。
3、如因作品内容、版权等需要同本网联系的,请在作品在本网发表之日起30日内联系,否则视为放弃相关权利。
Sunshine
文章
视频
直播